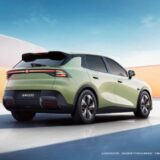
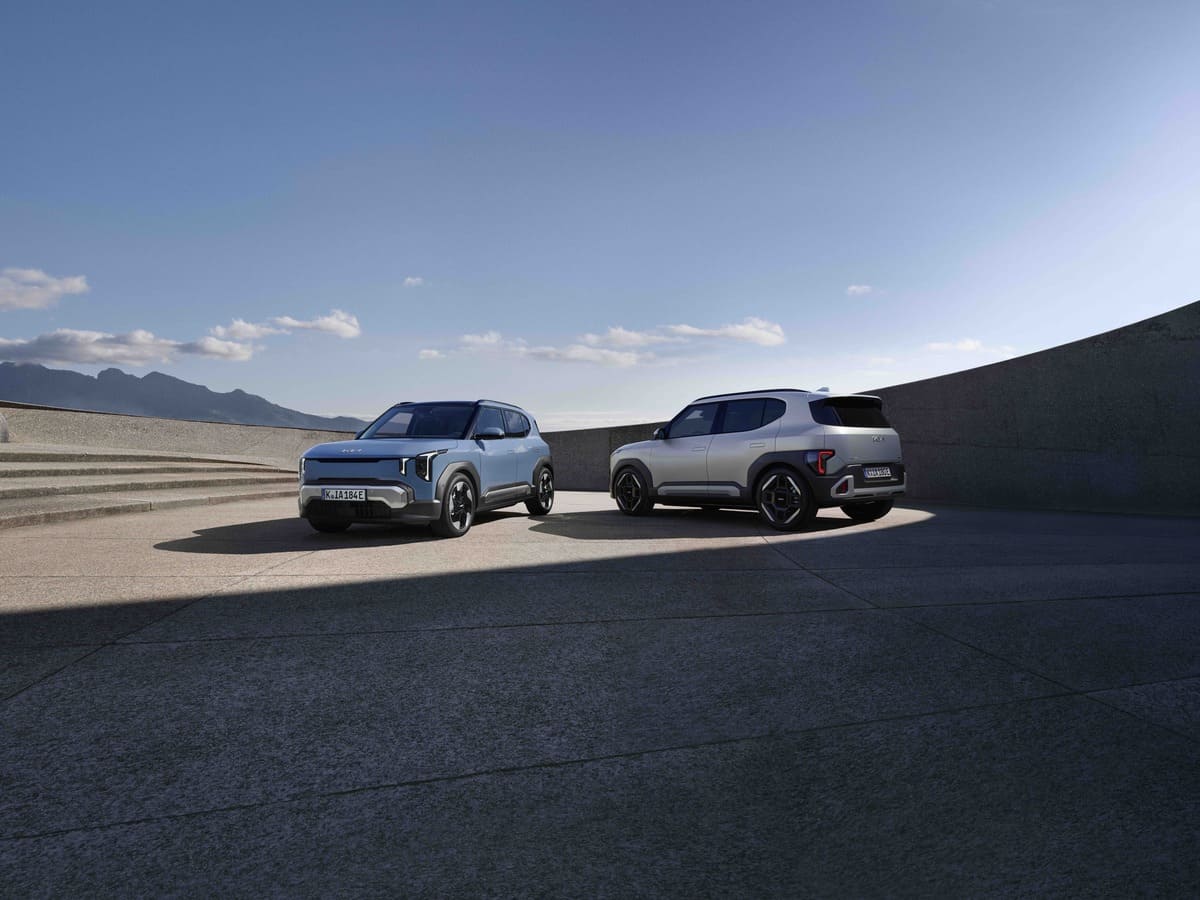
Kia EV2 en Colombia: la movilidad eléctrica busca conquistar a los universitarios con nuevas alternativas de financiación. Gracias a una alianza con Banco Finandina, Kia presenta opciones que podrían facilitar el acceso a un vehículo eléctrico a jóvenes con poca experiencia crediticia. Las condiciones incluyen tasas preferenciales desde el 1,33 %, plazos de hasta 96 meses y alternativas para quienes comienzan su vida financiera. Sin embargo, hay un detalle importante: no todos los solicitantes accederán a los mismos beneficios.
- Kia EV2: una nueva puerta de entrada a la movilidad eléctrica
- ¿Cómo funciona la financiación del Kia EV2?
- Alternativas de financiación para diferentes capacidades de pago
- Kia y Finandina: opciones para jóvenes sin historial crediticio
- Plan especial para el Kia EV2: cuota diaria aproximada de $58.716
- Unlock EV2 llega a las universidades de Bogotá y Medellín
- ¿Por qué la financiación es importante para la movilidad eléctrica?
- ¿Qué debemos revisar antes de financiar un Kia EV2?
- Kia EV2 y financiación para universitarios: una oportunidad que exige planificación
- Preguntas frecuentes sobre el Kia EV2 y su financiación
La iniciativa Unlock EV2 pretende acercar la electrificación a una generación que busca soluciones de movilidad adaptadas a sus necesidades. Para conseguirlo, la marca combina experiencias universitarias, pruebas de manejo y opciones financieras diseñadas para diferentes perfiles. Así, comprar un vehículo eléctrico deja de ser únicamente una cuestión tecnológica y empieza a contemplar otra pregunta fundamental: ¿cómo financiarlo cuando todavía estamos construyendo nuestra estabilidad económica?
Kia EV2: una nueva puerta de entrada a la movilidad eléctrica
La movilidad eléctrica está incorporándose a las conversaciones de las nuevas generaciones. No obstante, el interés por esta tecnología no siempre se traduce en una compra. Para muchos estudiantes y jóvenes profesionales, el acceso al crédito representa uno de los principales obstáculos al considerar un vehículo nuevo.
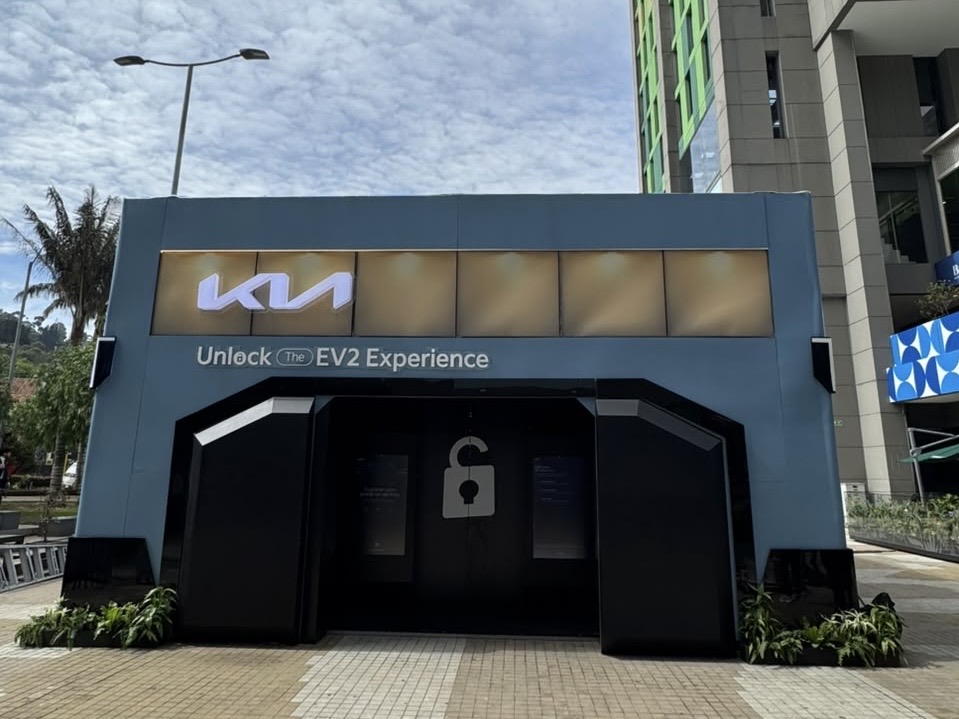
En ese contexto, Kia Colombia impulsa Unlock EV2, una iniciativa que busca acercar sus propuestas de electrificación al entorno universitario. La estrategia combina información, experiencias prácticas y alternativas de financiación mediante una alianza con Banco Finandina.
El objetivo consiste en facilitar que más jóvenes conozcan las posibilidades de la movilidad eléctrica. Además, la propuesta reconoce que los compradores primerizos pueden tener ingresos variables, poca antigüedad laboral o un historial crediticio limitado.
Por eso, la iniciativa no se concentra exclusivamente en presentar un vehículo. También busca explicar las opciones financieras disponibles y ayudar a los interesados a comprender qué condiciones podrían ajustarse a su situación económica.
¿Cómo funciona la financiación del Kia EV2?
La alianza entre Kia Colombia y Banco Finandina contempla diferentes modalidades para financiar un Kia EV2 nuevo. Estas alternativas incluyen tasas preferenciales, plazos amplios y posibilidades de ajustar la estructura de los pagos según el perfil del solicitante.
Entre las condiciones generales anunciadas destacan las siguientes:
- Tasa preferencial desde el 1,33 %, sujeta al perfil del cliente y a las condiciones aprobadas.
- Financiación de hasta el 100 % del vehículo, sin cuota inicial cuando el análisis crediticio lo permita.
- Plazos de hasta 96 meses para financiar un vehículo nuevo.
- Alternativas de pago flexibles, destinadas a responder a diferentes capacidades económicas.
- Posibilidad de incorporar un codeudor familiar, conforme a los criterios establecidos por Banco Finandina.
Estas condiciones no representan beneficios automáticos para todos los compradores. La entidad financiera evalúa cada solicitud según sus políticas de crédito, el análisis de riesgo y la capacidad de pago del interesado.
Además, conviene revisar cuidadosamente qué significa cada porcentaje dentro de la oferta. Una tasa anunciada desde el 1,33 % no permite conocer por sí sola el costo total del crédito. Para tomar una decisión informada, debemos confirmar su periodicidad, los seguros, los cargos aplicables y el valor final de las cuotas.
Alternativas de financiación para diferentes capacidades de pago
Uno de los aspectos destacados de Unlock EV2 es la posibilidad de estructurar los pagos de distintas maneras. Esta flexibilidad puede resultar relevante para quienes esperan mejorar sus ingresos durante los próximos años.
Sin embargo, cada modalidad tiene características particulares. Por eso, antes de elegir, conviene entender cómo funciona cada alternativa y qué compromisos implica a largo plazo.
Plan Cuota Baja
Esta modalidad permite pagar únicamente intereses y cargos fijos durante el primer año, según las condiciones del producto financiero. De esta manera, el desembolso inicial mensual puede ser diferente al de un crédito con amortización de capital desde el comienzo.
Para un joven que acaba de iniciar su carrera profesional, esta estructura podría ofrecer un margen temporal para organizar sus finanzas. Aun así, es importante recordar que pagar intereses no equivale a reducir el capital adeudado.
Por consiguiente, debemos solicitar una simulación que muestre cuánto se pagará durante el primer año y cómo cambiarán las cuotas posteriormente. Esa información permite anticipar el impacto del crédito sobre el presupuesto personal.
Período de gracia de hasta 12 meses
Otra alternativa contempla un período de gracia que puede extenderse hasta 12 meses. Su aprobación depende del respaldo patrimonial, los ingresos y las políticas vigentes de la entidad financiera.
Esta modalidad puede ayudar a quienes necesitan tiempo para organizar sus compromisos económicos. No obstante, el término período de gracia no significa necesariamente que el crédito sea gratuito durante ese tiempo.
En el plan especial para el EV2, los seguros deben pagarse durante ese período. Además, los intereses corrientes se difieren para cubrirlos en las cuotas posteriores. Por eso, resulta fundamental conocer cómo se distribuirán esos valores después de la gracia.
Cuota Extra 14/12
La modalidad Cuota Extra 14/12 permite realizar pagos adicionales en junio y diciembre. Su estructura puede resultar interesante para personas que reciben ingresos extraordinarios en determinados meses.
Por ejemplo, algunos trabajadores reciben primas o bonificaciones que podrían destinar a esos pagos adicionales. Sin embargo, la conveniencia depende de las condiciones contractuales y de la estabilidad de esos ingresos.
Antes de aceptar esta modalidad, debemos verificar el importe de las cuotas extraordinarias y su efecto sobre el saldo pendiente. También conviene confirmar si existen condiciones específicas para efectuar abonos anticipados.
Plan Residual
El Plan Residual puede contemplar un valor residual de hasta el 50 %, dependiendo del perfil del solicitante y de las condiciones aplicables.
En términos generales, esta estructura distribuye los compromisos financieros de manera diferente a un crédito convencional. Una parte del valor queda asociada al pago residual previsto en el contrato.
Por eso, no debemos fijarnos únicamente en la cuota mensual. También necesitamos conocer cuánto quedará pendiente al finalizar el plazo y cuáles serán las opciones disponibles para atender ese compromiso.
Kia y Finandina: opciones para jóvenes sin historial crediticio
Construir un historial crediticio puede tomar tiempo. Además, quienes todavía estudian o acaban de conseguir su primer empleo no siempre cumplen los requisitos habituales de financiación.
Para responder a esta realidad, la propuesta contempla alternativas dirigidas a solicitantes con experiencia financiera limitada. Una de ellas permite sumar ingresos familiares mediante un codeudor, como los padres o el cónyuge, según los criterios de la entidad.
Esta posibilidad puede fortalecer una solicitud cuando los ingresos individuales todavía resultan insuficientes. Sin embargo, el codeudor también asume responsabilidades contractuales que debe comprender antes de firmar.
Por eso, la participación familiar requiere una evaluación conjunta de los ingresos, los gastos y las obligaciones existentes. La decisión debe considerar tanto la capacidad de pago del comprador como las responsabilidades que asumiría quien respalde la operación.
Requisitos para estudiantes que trabajan
Los estudiantes que ya cuentan con empleo también pueden encontrar alternativas dentro de los perfiles contemplados por el programa.
La información proporcionada incluye estas condiciones de referencia:
- Empleados: antigüedad laboral desde tres hasta seis meses, según el perfil evaluado.
- Ingresos laborales: desde 1,5 salarios mínimos mensuales legales vigentes.
- Trabajadores independientes: al menos 12 meses de actividad demostrable.
- Codeudores familiares: posibilidad de sumar ingresos de padres o cónyuge, conforme a los criterios establecidos.
Estos parámetros sirven para identificar perfiles que podrían evaluarse bajo la propuesta. No constituyen una garantía de aprobación ni sustituyen el estudio individual de crédito.
Además, los interesados deben confirmar qué documentos necesitan presentar. La certificación de ingresos, la antigüedad laboral y la capacidad de pago pueden influir en el resultado del análisis financiero.
¿Qué pasa si el solicitante nunca ha tenido crédito?
La ausencia de historial crediticio no significa necesariamente que una persona no pueda solicitar financiación. Sin embargo, sí puede limitar las condiciones disponibles y el porcentaje que la entidad esté dispuesta a financiar.
Según las condiciones comunicadas, quienes no tengan experiencia crediticia previa pueden acceder a financiación de hasta el 70 % del valor del vehículo. También existe la posibilidad de alcanzar porcentajes superiores mediante un codeudor con finca raíz en primer grado, sujeto al estudio y la aprobación correspondientes.
Este punto resulta especialmente importante para los compradores jóvenes. Aunque la propuesta busca ampliar las posibilidades de acceso, cada solicitante debe demostrar que puede asumir las obligaciones del préstamo.
En consecuencia, conviene solicitar una evaluación previa y comparar diferentes escenarios. Conocer la cuota estimada, los requisitos y el monto que deberá aportarse permite decidir con mayor claridad.
Plan especial para el Kia EV2: cuota diaria aproximada de $58.716
Además de las alternativas generales, Banco Finandina contempla un plan especial para el Kia EV2. La propuesta utiliza una estructura específica de cuota inicial, período de gracia, plazo y valor residual.
El vehículo de referencia tiene un precio de $89.990.000. Sobre esa base, la información suministrada presenta una cuota diaria aproximada de $58.716.
Estas son las principales condiciones anunciadas:
- Precio de referencia: $89.990.000.
- Cuota inicial: desde el 20 %.
- Período de gracia: 12 meses.
- Plazo máximo: hasta 84 meses.
- Valor residual: 10 %.
- Cuota diaria aproximada: $58.716, según la simulación comunicada.
Todas las condiciones dependen del perfil de riesgo, el estudio crediticio y la aprobación de Banco Finandina. Asimismo, los seguros deben pagarse durante el período de gracia y los intereses corrientes se difieren para cubrirlos en las cuotas posteriores.
La cifra diaria puede ayudar a visualizar el compromiso económico, pero no reemplaza la cuota mensual contractual. Para evaluar correctamente la oferta, debemos conocer el calendario de pagos, los intereses acumulados, los seguros y el desembolso total durante toda la operación.
¿Cuánto representa la cuota inicial?
Si tomamos como referencia un precio de $89.990.000, una cuota inicial del 20 % equivale a $17.998.000.
El saldo restante antes de considerar intereses, seguros y otros conceptos sería de $71.992.000. Esta operación matemática permite dimensionar el desembolso inicial, aunque no representa una liquidación definitiva del crédito.
Además, el plan especial no debe confundirse con la alternativa general que contempla financiación de hasta el 100 %. Son estructuras diferentes y sus condiciones dependen del análisis de cada solicitud.
Por eso, antes de comprometerse, conviene pedir una cotización individualizada. Así podremos comprobar qué importe debe pagarse inicialmente y cuánto costará realmente financiar el vehículo.
Unlock EV2 llega a las universidades de Bogotá y Medellín
La iniciativa también busca acercar la movilidad eléctrica mediante experiencias presenciales. Kia considera que conocer la tecnología directamente puede ayudar a resolver dudas que surgen antes de comprar un vehículo eléctrico.
Unlock EV2 incorpora actividades, juegos, retos y pruebas de manejo. A través de estas experiencias, los estudiantes pueden explorar aspectos relacionados con la autonomía, la recarga, la tecnología y los costos de uso.
La propuesta incluye dos escenarios universitarios anunciados para octubre y noviembre de 2026:
- CityU, Bogotá: activación prevista hasta el 26 de octubre.
- EAFIT, Medellín: actividades programadas del 3 al 7 de noviembre.
Estas fechas corresponden al calendario comunicado por la marca para la iniciativa. Los interesados pueden confirmar directamente con Kia las condiciones de participación y disponibilidad de las actividades.
La presencia universitaria también permite vincular la información financiera con la experiencia de conducción. Así, quienes muestran interés por la electrificación pueden conocer el producto y explorar las alternativas disponibles para financiarlo.
¿Por qué la financiación es importante para la movilidad eléctrica?
La decisión de comprar un vehículo eléctrico no depende únicamente de sus características tecnológicas. También intervienen el presupuesto familiar, las necesidades de desplazamiento y la posibilidad de acceder a financiación.
Para muchos jóvenes, estos factores están relacionados. Un estudiante puede interesarse por la electrificación y, al mismo tiempo, necesitar condiciones financieras compatibles con sus primeros ingresos.
Por eso, las alianzas entre fabricantes y entidades financieras pueden desempeñar un papel relevante en la comercialización de vehículos eléctricos. Su utilidad depende, sin embargo, de que las condiciones sean comprensibles y los compromisos económicos resulten sostenibles para cada comprador.
En este sentido, Unlock EV2 busca integrar educación, experiencia y acceso financiero. La iniciativa pretende que los universitarios no solo conozcan la movilidad eléctrica, sino que también comprendan qué alternativas existen para considerarla dentro de sus decisiones personales.
¿Qué debemos revisar antes de financiar un Kia EV2?
Las tasas preferenciales y los plazos amplios pueden llamar la atención. Sin embargo, comparar ofertas exige mirar más allá del valor de la cuota anunciado.
Antes de presentar una solicitud, conviene revisar los siguientes aspectos:
- Tasa de interés: confirmar su periodicidad y las condiciones aplicables.
- Costo total del crédito: solicitar el valor acumulado de los pagos durante todo el plazo.
- Cuota inicial: comprobar cuánto dinero debe aportarse al comienzo.
- Período de gracia: verificar qué conceptos deben pagarse y cuáles se difieren.
- Seguros y cargos: identificar los importes adicionales incluidos en la operación.
- Cuotas futuras: revisar cómo cambiarán los pagos después del período inicial.
- Valor residual: conocer el saldo previsto al finalizar el plazo, cuando corresponda.
- Requisitos de aprobación: confirmar la documentación y las condiciones particulares del solicitante.
También debemos evaluar los gastos cotidianos asociados al vehículo. La recarga, el mantenimiento, los seguros y los hábitos de desplazamiento influyen en el presupuesto total de propiedad.
Por último, es recomendable comparar la cuota proyectada con los ingresos disponibles después de cubrir los gastos esenciales. Un crédito puede parecer accesible al principio, pero convertirse en una carga si no existe suficiente margen financiero.
Kia EV2 y financiación para universitarios: una oportunidad que exige planificación
La alianza entre Kia Colombia y Banco Finandina busca ampliar las posibilidades de acceso a la movilidad eléctrica entre estudiantes y jóvenes profesionales. Para ello, contempla financiación de hasta el 100 % en determinados perfiles, plazos de hasta 96 meses y alternativas para personas con poca experiencia crediticia.
Además, el plan especial del EV2 presenta una cuota inicial del 20 %, un período de gracia de 12 meses y un plazo máximo de 84 meses. La simulación comunicada estima un pago diario aproximado de $58.716 para un vehículo valorado en $89.990.000.
No obstante, el beneficio real dependerá de las condiciones aprobadas y de la capacidad económica de cada comprador. Por eso, antes de firmar, debemos comparar el costo total, verificar los pagos posteriores al período de gracia y confirmar todas las obligaciones contractuales.
En conclusión, Unlock EV2 abre una conversación importante sobre el acceso de los jóvenes a la movilidad eléctrica en Colombia. La iniciativa combina experiencias universitarias y opciones financieras para acercar esta tecnología a nuevos públicos. Sin embargo, la mejor decisión no consiste simplemente en conseguir financiación, sino en elegir una alternativa que permita disfrutar del vehículo sin comprometer la estabilidad financiera personal o familiar.
Preguntas frecuentes sobre el Kia EV2 y su financiación
¿Cuál es la tasa de interés para financiar el Kia EV2?
La propuesta contempla tasas preferenciales desde el 1,33 %. La tasa definitiva depende del perfil del solicitante, las condiciones del crédito y la aprobación de Banco Finandina.
¿Es posible financiar el 100 % del Kia EV2?
Sí, la financiación puede alcanzar el 100 % del valor del vehículo en determinados perfiles. La aprobación depende del análisis crediticio y de las políticas vigentes de la entidad.
¿Puedo financiar el Kia EV2 si nunca he tenido crédito?
La propuesta contempla solicitantes sin experiencia crediticia previa. En estos casos, se anuncia financiación de hasta el 70 % del vehículo, con posibilidades de acceder a porcentajes superiores mediante determinados respaldos familiares, sujetos a aprobación.
¿Cuánto cuesta el plan especial del Kia EV2?
La simulación comunicada utiliza un precio de $89.990.000 y presenta una cuota diaria aproximada de $58.716. Incluye una cuota inicial del 20 %, un período de gracia de 12 meses y un plazo de hasta 84 meses. El costo definitivo depende de las condiciones aprobadas.
¿Dónde puedo conocer el Kia EV2 mediante Unlock EV2?
La iniciativa contempla actividades en CityU, Bogotá, hasta el 26 de octubre de 2026, y en EAFIT, Medellín, del 3 al 7 de noviembre. Conviene confirmar directamente con Kia la programación y disponibilidad.